Классический сценарий известен всем: в воскресенье вы составляете идеальный бюджет — каждая категория, каждый лимит, круглые проценты. В среду живёте «как обычно», в пятницу срываетесь на доставку, в конце месяца смотрите на цифры, чувствуете себя провалом и удаляете табличку. Проблема не в вас и не в математике: бюджеты проваливаются, потому что проектируются как диеты — тотальный контроль, запреты и ноль воздуха. Ниже — противоположный подход: шесть шагов, в которых психология работает на вас, а не против.
Шаг 1. Неделя учёта без изменений: сначала посмотрите правде в глаза
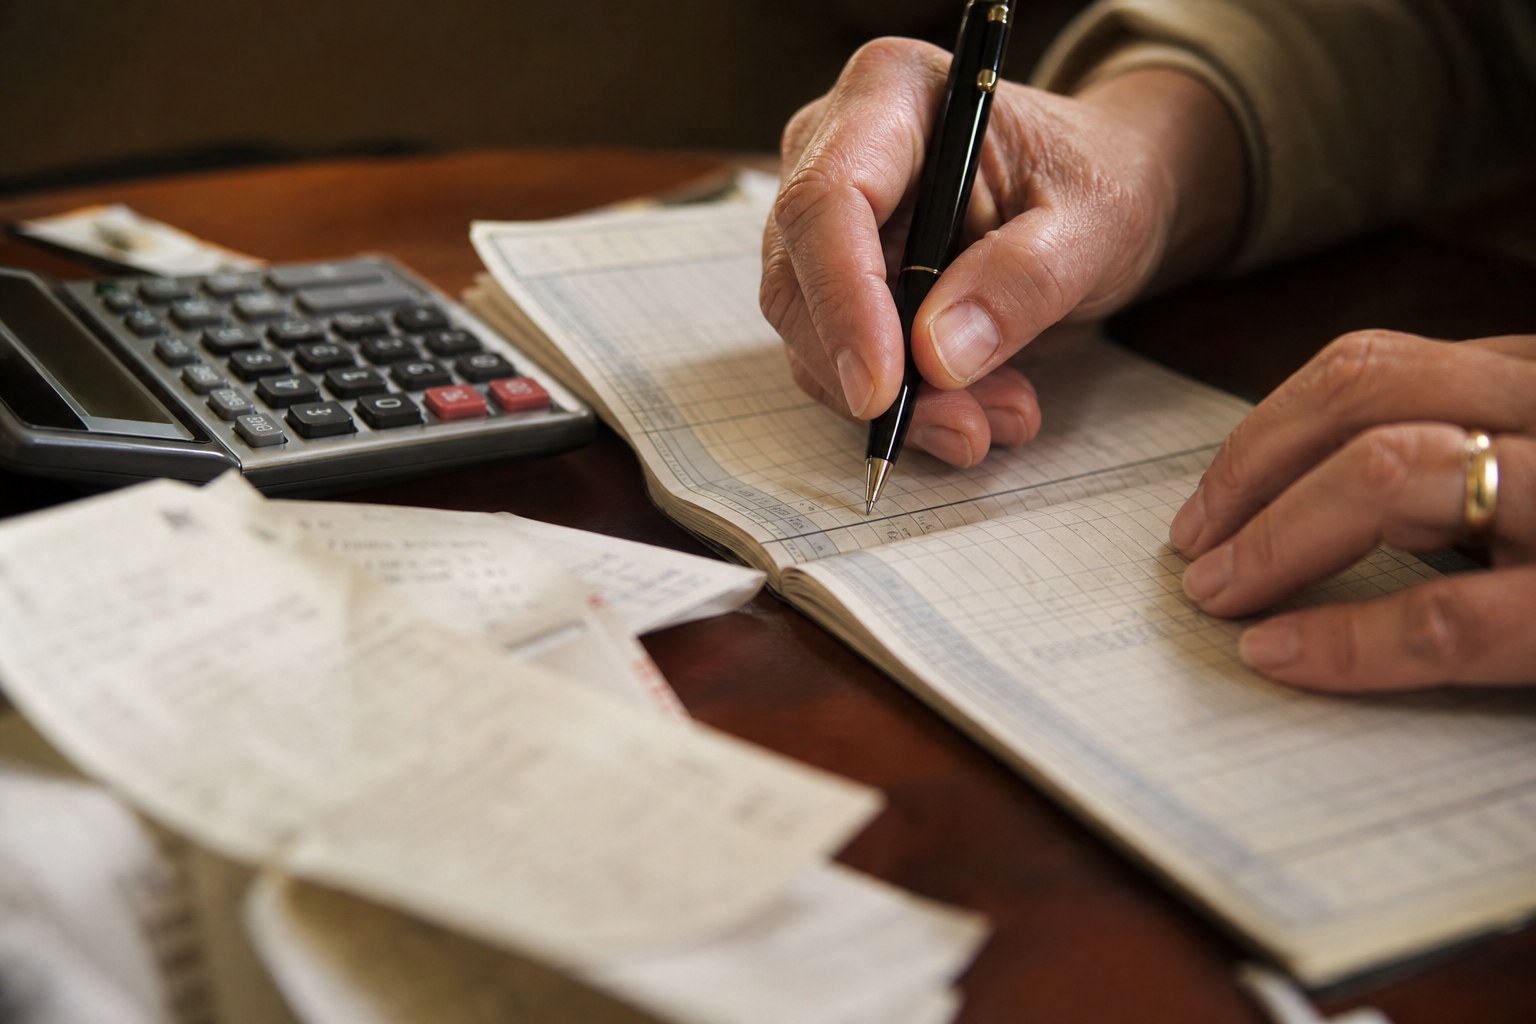
Прежде чем «экономить», неделю (лучше месяц) просто записывайте траты — приложение банка подойдёт, важно не менять поведение. Цель — не контроль, а данные: почти все обнаруживают 2–3 «сюрприза» — доставки, такси, подписки, «мелочи по пути». Средний человек недооценивает такие траты в два-три раза. Не ругайте себя за цифры — вы собираете карту, а не выносите приговор. Без этого шага любой бюджет — фантазия, потому что строится на «кажется».
Шаг 2. Правило «сперва себе»: накопления уходят сразу
Главная ошибка всех бюджетов: «отложим то, что останется в конце месяца». Не останется — по закону Паркинсона траты растягиваются на все доступные деньги. Правильно наоборот: в день зарплаты автоматический перевод на отдельный счёт — 10–20% дохода, до любых трат. Это не «экономия», это оплата первого счёта — счёта себя. Автоматизация критична: сила воли — плохой бухгалтер, а автоплатёж не забывает и не торгуется. Подушка (3–6 месяцев расходов) — первая цель; дальше — цели: ремонт, отпуск, «подушка гордости».
Шаг 3. Три категории вместо сорока
Бюджеты с сорока статьями умирают первыми: их невозможно вести и страшно смотреть. Рабочая схема — правило 50/30/20: 50% дохода — «нужное» (жильё, еда, транспорт, связь), 30% — «желанное» (кафе, развлечения, вещи), 20% — «будущее» (накопления и досрочное гашение долгов). Три цифры, которые помещаются в голове. Ваши пропорции могут отличаться (в дорогом городе «нужное» съедает больше) — важно не совершенство, а три корзины, по которым видно, куда течёт жизнь. Внутри корзин не микроменеджьте: еда — это еда, без деления на «базовые крупы» и «постыдный сыр».
Шаг 4. Буфер на радости — обязателен, а не «если останется»
Категория «желанное» — не слабость бюджета, а его страховка. Полный запрет работает ровно до первой пятницы: сорванный запрет (эффект «что уж теперь») сносит дисциплину целиком. Запланированные радости — легальные и без вины: если в бюджете есть 30% на жизнь, чашка кофе перестаёт быть преступлением. Практика: заведи «карманные деньги» на каждого взрослого — сумма, которую можно тратить на что угодно без отчёта и без вины. Парадокс финансовой психологии: люди с «легальными тратами» в итоге копят больше — потому что не срываются.
Шаг 5. Система конвертов и «карманов» — для тех, кто течёт
Если к концу месяца деньги «испаряются», попробуйте осязаемость: конверты/отдельные счета под категории — «еда», «транспорт», «радости». Кошелёк/счёт пуст — категория закрыта до зарплаты. Это работает, потому что переводит абстрактный «остаток на карте» в конкретный видимый ресурс: мозг иначе обращается с тем, что видит. Цифровой вариант — субсчета или отдельная карта «на еду»: механика та же, конверты необязательно бумажные.
Шаг 6. Пятиминутка раз в неделю вместо тотального контроля
Не заглядывайте в бюджет каждый день (это путь к выгоранию и тайным тратам). Рабочий ритм — 15 минут в воскресенье: посмотреть три категории, ответить на два вопроса («куда утекало?» и «что делаю иначе на этой неделе?») и перенести остатки. Два месяца таких пятиминуток — и система работает без вас: автоплатежи копят, категории подсказывают. Бюджет зрелости — это не «когда я всё контролирую», а «когда я всё знаю без усилий».
Почему старые бюджеты срываются: три ловушки
1. Ноль буфера. Бюджет без «непредвиденного» лопается о первый же простой в машине — заложите 5–10% на «жизнь случается». 2. Цели без имён. «Откладывать на будущее» не работает — «на отпуск в сентябре» работает: называйте каждую цель, ставьте сумму и дату, прогресс на видном месте. 3. Аскеза как стиль. Бюджет-наказание всегда мстит срывом; бюджет-план («живу нормально и строю будущее») живёт годами. Деньги — не мораль, а инструмент: если бюджет делает вас несчастным, он плохо спроектирован, а не вы плохой человек.
Чек-лист первого бюджета
✔ Неделя учёта без изменений ✔ Автоперевод «себе» в день зарплаты (10–20%) ✔ Три категории: 50/30/20 или свои пропорции ✔ «Карманные деньги» без вины у каждого взрослого ✔ Подушка 3–6 месяцев — цель №1 ✔ Именованные цели с суммой и датой ✔ Буфер 5–10% на «жизнь случается» ✔ 15 минут воскресенья вместо ежедневного контроля ✔ Через два месяца — сверка и корректировка, а не отказ ✔ Долги с высокой ставкой — после подушки, до любых вложений
И последнее. Хороший бюджет — не клетка, а карта: он не запрещает жить, он показывает, на что вы уже тратите жизнь в рублях. Два месяца дисциплины старта — и дальше система едет на автомате, а вы просто смотрите на растущие цифры целей. Кстати, та же логика «маленьких шагов без самобичевания» работает и со временем: гид по прокрастинации — как раз про это. Сначала бюджет, потом сон по расписанию — и половина финансовых тревог просто лишится основы.